«تابان»؛ از سود نقدی تا نفتکش و کنگان

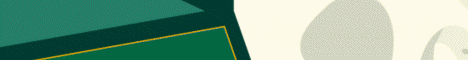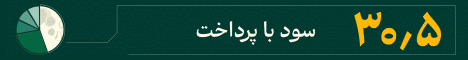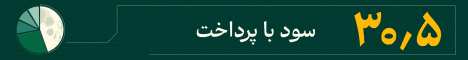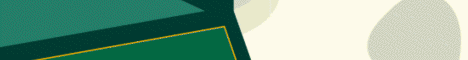
گروه پتروشیمی تابان فردا، کمتر از یک ماه پس از عرضه اولیه، در آستانه برگزاری نخستین مجمع عمومی عادی سالانه خود قرار گرفته است؛ مجمعی که بر اساس برآوردها می‌تواند با تقسیم ۷۰ تا ۸۰ درصد سود قابل تقسیم، سود نقدی حدود ۶۱ تا ۷۰ تومان به ازای هر سهم را برای سهامداران به همراه داشته باشد.

به گزارش صدای بورس، گروه پتروشیمی تابان فردا با نماد «تابان» در حالی کمتر از یک ماه پس از عرضه اولیه، به مجمع عمومی عادی سالانه می‌رود که میزان سود تقسیمی این شرکت حالا به یکی از مهم‌ترین موضوعات مورد توجه سهامداران تبدیل شده است. بررسی صورت‌های مالی و سیاست تقسیم سود شرکت نشان می‌دهد تابان در مجمع پیش‌رو احتمالا بین ۷۰ تا ۸۰ درصد سود قابل تقسیم خود را میان سهامداران توزیع خواهد کرد؛ رقمی که می‌تواند سود نقدی حدود ۶۱ تا ۷۰ تومان به ازای هر سهم را برای سهامداران به همراه داشته باشد.

تابان در آستانه نخستین مجمع پس از عرضه اولیه

تابان فردا پس از عرضه اولیه در شهریورماه، حالا در آستانه برگزاری مجمع عمومی عادی سالانه قرار گرفته است. مجمع شرکت برای بررسی عملکرد سال مالی منتهی به ۳۱ اردیبهشت ۱۴۰۵، در تاریخ ۳۱ شهریورماه برگزار می‌شود و تعیین میزان سود نقدی، یکی از مهم‌ترین دستورکارهای این مجمع خواهد بود.

اهمیت این مجمع برای سهامداران تازه‌وارد از آن جهت است که فاصله زمانی میان عرضه اولیه و مجمع کوتاه بوده و بخش قابل توجهی از سهامداران فعلی شرکت، همان سرمایه‌گذارانی هستند که در عرضه اولیه تابان مشارکت کرده‌اند.

بر اساس اطلاعات موجود، سیاست تقسیم سود شرکت در سال جاری در محدوده ۷۰ تا ۸۰ درصد قرار دارد. با توجه به سود هر سهم محقق‌شده، سود نقدی مورد انتظار در محدوده ۶۱ تا ۷۰ تومان به ازای هر سهم برآورد می‌شود.

سود نقدی ۳۶۹۷ سهمی‌ها چقدر می‌شود؟

در عرضه اولیه تابان، به هر کد معاملاتی حداکثر ۳۶۹۷ سهم اختصاص یافت. حالا اگر سهامدار همچنان این تعداد سهم را در پرتفوی خود داشته باشد، سود نقدی دریافتی او در صورت تقسیم سود در محدوده مورد انتظار، به شرح زیر خواهد بود:

۶۱ تومان × ۳۶۹۷ سهم = حدود ۲۲۵ هزار تومان

و در سناریوی تقسیم ۷۰ تومان به ازای هر سهم:

۷۰ تومان × ۳۶۹۷ سهم = حدود ۲۵۹ هزار تومان

بنابراین سهامدارانی که ۳۶۹۷ سهم تابان را در اختیار دارند، در صورت تصویب سود در محدوده برآوردشده، حدود ۲۲۵ تا ۲۵۹ هزار تومان سود نقدی دریافت خواهند کرد.

بر اساس زمان‌بندی اعلام‌شده، سود سهامداران نیز قرار است ۲۹ مهرماه به حساب آنها واریز شود.

چرا تقسیم سود تابان بالاست؟

سیاست تقسیم سود تابان فردا موضوع جدیدی نیست. مدیرعامل شرکت پیش‌تر اعلام کرده بود که با توجه به حضور صندوق بازنشستگی نفت در ترکیب سهامداری، سیاست شرکت در مجامع سالانه، تقسیم حداکثری سود قابل تقسیم بوده است.

البته برای تحلیل سود تقسیمی تابان باید میان سود خالص و سود قابل تقسیم تفاوت قائل شد. بخشی از سود شناسایی‌شده شرکت در سال‌های گذشته از محل فروش بخشی از پرتفوی سرمایه‌گذاری‌ها برای تأمین مالی پروژه‌ها ایجاد شده است. از همین رو، تمام سود شناسایی‌شده لزوما قابلیت تقسیم میان سهامداران را ندارد.

به همین دلیل، درصد تقسیم سود و رقم نهایی DPS در مجمع اهمیت بیشتری از صرفا نگاه‌کردن به سود خالص شرکت دارد.

نفتکش؛ دارایی ارزی تابان

اما داستان تابان فقط به سود نقدی مجمع محدود نمی‌شود. یکی از مهم‌ترین دارایی‌های این هلدینگ، شرکت ملی نفتکش ایران است؛ شرکتی که تابان فردا سال گذشته ۳۴ درصد سهام آن را خریداری کرد.

بهای تمام‌شده این سرمایه‌گذاری در زمان خرید حدود ۱۵ هزار میلیارد تومان اعلام شده بود. پس از تقسیم سود شرکت ملی نفتکش، حدود ۵ هزار میلیارد تومان سود به تابان فردا رسید و این مبلغ از محل بازیافت سرمایه‌گذاری کاهش یافت؛ در نتیجه بهای تمام‌شده سهام نفتکش در پرتفوی تابان به حدود ۱۰ هزار میلیارد تومان رسید.

از سوی دیگر، مدیریت تابان پیش‌بینی کرده است که شرکت ملی نفتکش طی چهار تا پنج سال آینده به طور متوسط حدود ۴۲۰ میلیون دلار سود سالانه داشته باشد. در صورت تحقق این برآورد، سهم ۳۴ درصدی تابان از این سود حدود ۱۴۳ میلیون دلار خواهد بود.

البته این رقم، پیش‌بینی عملکرد آینده است و نباید با سود قطعی و محقق‌شده شرکت در صورت‌های مالی سال جاری اشتباه گرفته شود.

کنگان؛ برگ برنده بلندمدت تابان؟

در کنار نفتکش، پتروپالایش کنگان نیز از مهم‌ترین دارایی‌های پرتفوی تابان فردا محسوب می‌شود؛ دارایی‌ای که بخش قابل توجهی از ظرفیت رشد سودآوری آینده هلدینگ به آن گره خورده است.

پتروپالایش کنگان در حال حاضر در بخش اصلی فعالیت خود به مرحله بهره‌برداری رسیده و تولید و صادرات LPG را انجام می‌دهد. در ادامه نیز زنجیره پایین‌دستی این مجموعه در حال تکمیل است.

سه واحد تولید پلی‌اتیلن با ظرفیت ۳۰۰ هزار تن در سال برای هر واحد در برنامه بهره‌برداری قرار دارند و طبق زمان‌بندی اعلام‌شده، این واحدها به تدریج وارد مدار تولید خواهند شد.

در بخش دیگری از این مجموعه نیز شرکت آلای مهستان با ظرفیت اسمی ۴۵۰ هزار تن تولید PP در سال قرار دارد. برآورد مدیریت این است که این مجموعه پس از بهره‌برداری کامل بتواند به سود خالص سالانه حدود ۷۵۰ میلیون دلار دست پیدا کند.

با این حال، این اعداد نیز مربوط به ظرفیت سودسازی آتی پروژه‌هاست و تحقق آن منوط به تکمیل پروژه‌ها، آغاز تولید، شرایط بازار محصولات پتروشیمی و سایر متغیرهای عملیاتی خواهد بود.

تابان؛ سود نقدی امروز یا ظرفیت سودسازی فردا؟

به این ترتیب، سهامداران تابان فردا در مجمع پیش‌رو بیش از هر چیز منتظر مشخص‌شدن DPS شرکت هستند؛ سودی که بر اساس برآورد فعلی می‌تواند در محدوده ۶۱ تا ۷۰ تومان به ازای هر سهم قرار گیرد.

برای سهامدارانی که ۳۶۹۷ سهم از عرضه اولیه در اختیار دارند، این رقم به معنای دریافت حدود ۲۲۵ تا ۲۵۹ هزار تومان سود نقدی خواهد بود؛ مبلغی که طبق برنامه اعلام‌شده ۲۹ مهرماه پرداخت می‌شود.

اما در سمت دیگر، پرتفوی تابان شامل دارایی‌هایی است که می‌توانند در سال‌های آینده نقش مهمی در سودآوری هلدینگ داشته باشند. شرکت ملی نفتکش با درآمد و سودآوری ارزی و پتروپالایش کنگان با پروژه‌های در حال تکمیل، دو نمونه مهم از این دارایی‌ها هستند.

بنابراین ارزیابی تابان فردا پس از مجمع، صرفا با میزان سود تقسیمی تمام نمی‌شود و روند سودسازی دارایی‌های اصلی، ارزش روز پرتفوی و میزان تبدیل ظرفیت پروژه‌های کنگان به سود محقق‌شده از مهم‌ترین متغیرهایی خواهد بود که باید در ادامه رصد شود.

در نهایت، رقم قطعی سود نقدی تابان در مجمع ۳۱ شهریورماه مشخص خواهد شد؛ اما برآورد فعلی نشان می‌دهد سهامداران این هلدینگ در نخستین مجمع پس از عرضه اولیه، در انتظار تقسیم سودی در محدوده ۷۰ تا ۸۰ درصدی هستند.

کد مطلب 557120

برچسب‌ها

نظر شما

شما در حال پاسخ به نظر «» هستید.
captcha